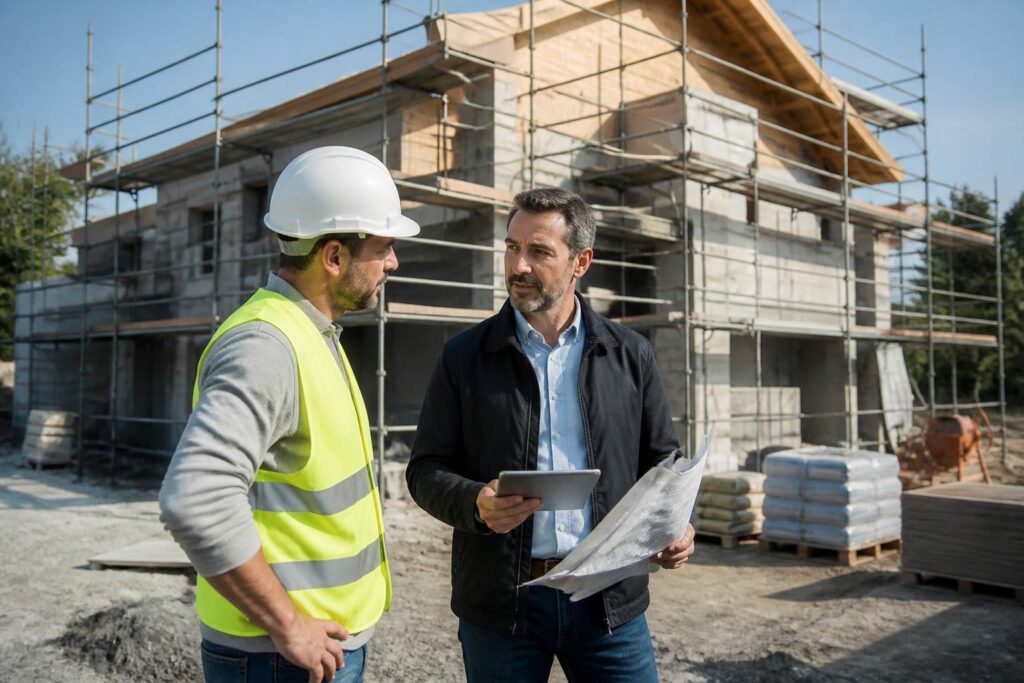
Sur un chantier, la solidité ne se voit pas toujours au premier regard. Pourtant, c’est bien souvent après la réception des travaux que les vrais enjeux apparaissent : fissures, infiltrations, défauts d’ossature, équipements encastrés qui lâchent. La garantie décennale et les autres assurances travaux forment alors un filet de sécurité décisif, à condition de comprendre qui est couvert, dans quelles limites et avec quels documents.
L’article en bref
La garantie décennale encadre les risques majeurs liés à une construction, de la réception du chantier jusqu’à dix ans plus tard. Bien lire les attestations, distinguer assurance travaux et dommages ouvrage, et vérifier les responsabilités du contractant évite bien des blocages en cas de sinistre.
- Protection sur dix ans : Les dommages graves après réception restent couverts pendant une longue période.
- Acteurs concernés : Entrepreneurs, artisans, architectes et techniciens sont visés.
- Documents à exiger : L’attestation décennale doit figurer sur devis et factures.
- Réflexe en cas de désordre : La dommages ouvrage accélère les réparations sans attendre le litige.
Comprendre ces règles permet de sécuriser un chantier, un achat immobilier et les réparations à venir.
Dans un dossier suivi sur une maison familiale agrandie en périphérie lyonnaise, les premiers désordres sont apparus moins d’un an après la remise des clés : microfissures sur un mur porteur, infiltrations au droit d’une terrasse, puis dysfonctionnement d’un réseau encastré. Rien d’exceptionnel, mais suffisamment sérieux pour rappeler une réalité simple : en matière de bâtiment, la qualité d’exécution compte autant que les papiers signés avant le démarrage. C’est précisément là que la responsabilité civile décennale, l’assurance travaux et la couverture assurance adaptée prennent tout leur sens.
Le sujet concerne autant le particulier qui fait construire que celui qui rénove lourdement un bien ancien. Extension, fondations, toiture, canalisation, chauffage central, voirie d’accès ou encore gros œuvre et fondations : dès qu’une intervention peut compromettre la solidité de l’ouvrage ou son usage normal, les obligations légales deviennent centrales. En pratique, le bon réflexe consiste à vérifier l’attestation avant l’ouverture du chantier, à lire les exclusions et à garder les devis, factures et procès-verbal de réception à portée de main. Le confort d’usage commence souvent par là.
Garantie décennale : le socle juridique à connaître avant des travaux
La garantie décennale repose sur un principe clair : le constructeur reste responsable pendant dix ans des dommages graves constatés après la réception des travaux. Cette règle protège le maître d’ouvrage, mais aussi les propriétaires successifs si le bien est revendu dans ce délai. Autrement dit, un sinistre ne disparaît pas avec la remise des clés.
Elle vise les désordres qui menacent la solidité de la construction ou la rendent impropre à sa destination. Des fissures structurelles, un vice du sol, une dalle défaillante, une canalisation intégrée qui cède, un plancher ou un plafond qui se déforme : dans ces cas, les réparations peuvent relever de cette couverture. Un simple défaut esthétique ne suffit pas ; c’est l’impact sur la stabilité ou l’usage du bâtiment qui compte.
Un point mérite une vigilance particulière : la garantie doit être souscrite avant le démarrage du chantier, et l’ouverture de celui-ci doit intervenir pendant la période de validité du contrat. Sur le terrain, cela évite une situation fréquente : un artisan sérieux sur le fond, mais qui a oublié de remettre son attestation à temps. Dans un projet de rénovation profonde, cette pièce administrative peut peser aussi lourd qu’un bon diagnostic structurel.
Qui doit être couvert et dans quels cas
La liste des professionnels concernés est large : entrepreneur, promoteur, lotisseur, maître d’œuvre, architecte, technicien, bureau d’études, ingénieur-conseil, artisan ou auto-entrepreneur. Le lien contractuel avec le maître d’ouvrage est essentiel, puisqu’il fonde la responsabilité du contractant. Les sous-traitants, eux, ne relèvent pas directement de ce dispositif, même s’ils restent responsables vis-à-vis de l’entreprise principale.
Les constructions neuves ne sont pas les seules visées. Une extension, une surélévation ou une rénovation lourde peuvent entrer dans le champ de la garantie dès lors qu’elles utilisent des techniques de construction et produisent un ouvrage à part entière. À l’inverse, un remplacement purement décoratif n’a pas la même portée juridique.
| Situation de travaux | Réflexe assurance | Pourquoi c’est important |
|---|---|---|
| Construction neuve | Vérifier l’attestation décennale avant chantier | La responsabilité du constructeur est engagée dès la réception |
| Extension ou surélévation | Contrôler les travaux déclarés au contrat | Seuls les ouvrages mentionnés sont couverts |
| Rénovation lourde | Demander la preuve d’assurance adaptée | Les éléments structurels peuvent être concernés |
| Vente du bien dans les dix ans | Conserver les documents annexés à l’acte | L’historique des assurances protège l’acheteur |
Cette architecture juridique a une logique très simple : plus l’intervention touche au bâti, plus la traçabilité doit être nette. C’est la clé pour éviter les zones grises au moment où apparaît un défaut.
Ce que couvre vraiment l’assurance décennale sur un chantier
Sur le papier, la protection paraît vaste. Dans les faits, elle vise surtout les dommages lourds : ceux qui compromettent la solidité ou rendent le logement inhabitable, au moins partiellement. Un mur qui travaille, une terrasse qui se désolidarise, une piscine enterrée dont la structure se fissure, une véranda dont les fondations bougent : voilà des exemples parlants.
La couverture peut aussi s’appliquer à des ouvrages de viabilité comme les réseaux ou l’assainissement, à la voirie d’accès, aux ouvrages avec fondations et aux éléments d’équipement indissociables du bâtiment. Une installation électrique encastrée, un chauffage central intégré ou une canalisation noyée dans la dalle ne se raisonnent pas comme un meuble posé dans une pièce. Cette distinction fait souvent toute la différence lorsqu’un expert passe sur le chantier.
En parallèle, le maître d’ouvrage doit souscrire une dommages ouvrage. Cette assurance ne remplace pas la décennale du constructeur : elle sert à financer rapidement les réparations couvertes, sans attendre qu’un tribunal tranche les responsabilités. Pour un particulier, ce point change la donne, car il évite d’attendre des mois, parfois davantage, avant de relancer un logement devenu difficile à habiter.
Les exclusions à lire avant de signer
Tout n’est pas couvert automatiquement. Seuls les travaux déclarés au contrat d’assurance du professionnel sont garantis, ce qui impose de vérifier la cohérence entre le devis, la mission réelle et l’attestation remise. Si une partie du chantier a été omise ou mal décrite, le litige peut vite devenir technique.
Les constructeurs étrangers qui interviennent en France doivent aussi prouver que leur garantie répond bien au droit français. C’est un point à surveiller sur les chantiers les plus spécifiques, notamment lorsque plusieurs entreprises interviennent à la suite d’un marché complexe.
- Dommages structurels : fissures graves, affaissements, désordres affectant la stabilité.
- Éléments indissociables : chauffage intégré, plancher, plafond, réseaux encastrés.
- Ouvrages annexes : fondations, voirie d’accès, assainissement, ouvrages enterrés.
- Travaux déclarés : seuls ceux mentionnés au contrat du professionnel sont visés.
En matière d’assurance bâtiment, la précision documentaire vaut presque autant que la qualité d’exécution. Un dossier bien tenu simplifie tout : déclaration de sinistre, expertise, puis réparations.
Attestation, réception et recours : les bons réflexes en cas de sinistre
Avant l’ouverture du chantier, le professionnel doit remettre une attestation d’assurance de responsabilité civile décennale. Ce document figure idéalement avec le devis et la facture, afin de rester accessible au moment où le besoin se présente. Dans un projet de transformation de maison, cette vérification est aussi essentielle que la lecture des plans.
La réception des travaux marque le point de départ du délai de dix ans. C’est le lendemain de la signature du procès-verbal que le compteur commence à courir, et non au premier coup de pelle ni à la dernière livraison de matériaux. Si le bien est vendu dans cet intervalle, la mention des assurances obligatoires doit être annexée au contrat de vente.
Lorsqu’un désordre apparaît, le premier réflexe consiste à identifier l’assureur figurant sur l’attestation. Si l’entreprise a cessé son activité ou a déposé le bilan, la garantie décennale peut malgré tout être mobilisée ; il faut alors se tourner vers le mandataire liquidateur pour obtenir les coordonnées utiles. Cette continuité de protection est l’un des grands atouts du dispositif.
Il ne faut pas confondre ce mécanisme avec la garantie de parfait achèvement, qui couvre d’autres désordres sur une période plus courte. La décennale intervient sur les dommages graves et durables, là où la réparation doit être pensée pour tenir dans le temps. Pour un lecteur qui prépare un chantier, la différence est loin d’être anecdotique.
Le cas d’un particulier face à une maison fissurée
Imaginons une famille qui fait agrandir sa maison avec une ossature légère et une terrasse sur fondations. Quelques mois après la remise des clés, des fissures traversantes apparaissent et la porte d’accès coince. Le bon réflexe n’est pas d’attendre que la situation se stabilise d’elle-même, mais de signaler immédiatement le dommage, de réunir les pièces du dossier et d’activer l’assureur compétent.
Dans ce type de cas, une bonne compréhension du chantier aide aussi à orienter la demande. Une réalisation en ossature bois ou un projet faisant appel à des matériaux naturels en construction ne change pas le principe : ce sont les conséquences du désordre, pas le style architectural, qui déclenchent l’analyse.
| Étape | Action utile | Effet attendu |
|---|---|---|
| Avant le chantier | Obtenir l’attestation d’assurance décennale | Vérifier que le chantier est bien couvert |
| À la réception | Signer le procès-verbal avec réserves si besoin | Fixer le point de départ du délai |
| Au premier désordre grave | Déclarer le sinistre à l’assureur | Déclencher l’expertise et les réparations |
| En cas de revente | Joindre les mentions d’assurances au contrat | Informer clairement l’acquéreur |
Le fil rouge reste le même : plus le dossier est complet, plus la prise en charge est fluide. Dans un univers où les chantiers s’allongent et se complexifient, cette rigueur évite bien des tensions.
Sanctions, limites et cas particuliers à ne pas négliger
Le défaut d’assurance n’est pas un détail administratif. Un constructeur qui ne souscrit pas la garantie décennale s’expose à des sanctions pénales pouvant aller jusqu’à six mois d’emprisonnement et 75 000 € d’amende. Cette sévérité traduit l’importance accordée à la protection des maîtres d’ouvrage.
Des exceptions existent toutefois. Les sanctions ne s’appliquent pas au particulier qui construit pour l’occuper lui-même ou pour un membre de sa famille, ni aux personnes morales de droit public. Cela ne dispense évidemment pas de prudence : un projet mal cadré peut rester coûteux, même sans infraction pénale.
Dans la pratique, beaucoup de litiges naissent d’un flou sur la mission confiée. Une rénovation de salle de bain, par exemple, n’implique pas les mêmes risques qu’une reprise de structure. Pour mesurer l’ampleur d’un chantier, il peut être utile de comparer avec un autre poste de travaux, comme le budget d’une salle de bain rénovée, afin de distinguer les finitions de l’intervention lourde.
Pour les maisons à forte technicité, notamment celles pensées avec une approche d’architecte, les missions et honoraires doivent être clairs dès le départ afin d’éviter les angles morts entre conception, exécution et assurance. Sur ce point, un repère utile consiste à relire les missions décrites dans les missions d’architecte et leurs honoraires lorsque le projet mobilise plusieurs intervenants.
Le marché du bâtiment a beau évoluer, la logique reste stable : un chantier solide commence par des contrats lisibles, des attestations valides et une vraie discipline documentaire. C’est souvent ce qui transforme une galère potentielle en simple formalité.
La garantie décennale couvre-t-elle tous les travaux ?
Non. Elle vise surtout les travaux de construction, d’extension ou de rénovation lourde qui touchent à la solidité de l’ouvrage ou à son usage. Les interventions purement esthétiques relèvent d’autres régimes.
Quand commence le délai de dix ans ?
Le délai démarre le lendemain de la réception des travaux, c’est-à-dire après la signature du procès-verbal de réception. Ce point est déterminant pour calculer les recours possibles.
Faut-il aussi souscrire une dommages ouvrage ?
Oui, du côté du maître d’ouvrage, cette assurance permet d’obtenir un remboursement ou des réparations rapides sans attendre de déterminer les responsabilités. Elle complète la garantie décennale du constructeur.
Que faire si l’entreprise a fermé après le chantier ?
La garantie décennale peut toujours être mobilisée. Il faut se référer à l’attestation remise avant les travaux ou contacter le mandataire liquidateur pour retrouver l’assureur.
L’attestation d’assurance doit-elle figurer sur les documents du chantier ?
Oui, elle doit être remise avant l’ouverture du chantier et jointe aux devis ainsi qu’aux factures. C’est un document central pour prouver la couverture en cas de litige.
Je suis Camille Roussel, journaliste spécialisée en architecture et habitat. J’écris depuis plus de quinze ans sur le design d’intérieur, la rénovation et l’immobilier, avec un faible pour les matériaux naturels et les espaces bien pensés. Mon objectif : rendre l’architecture et les projets de maison accessibles à tous, sans jargon.