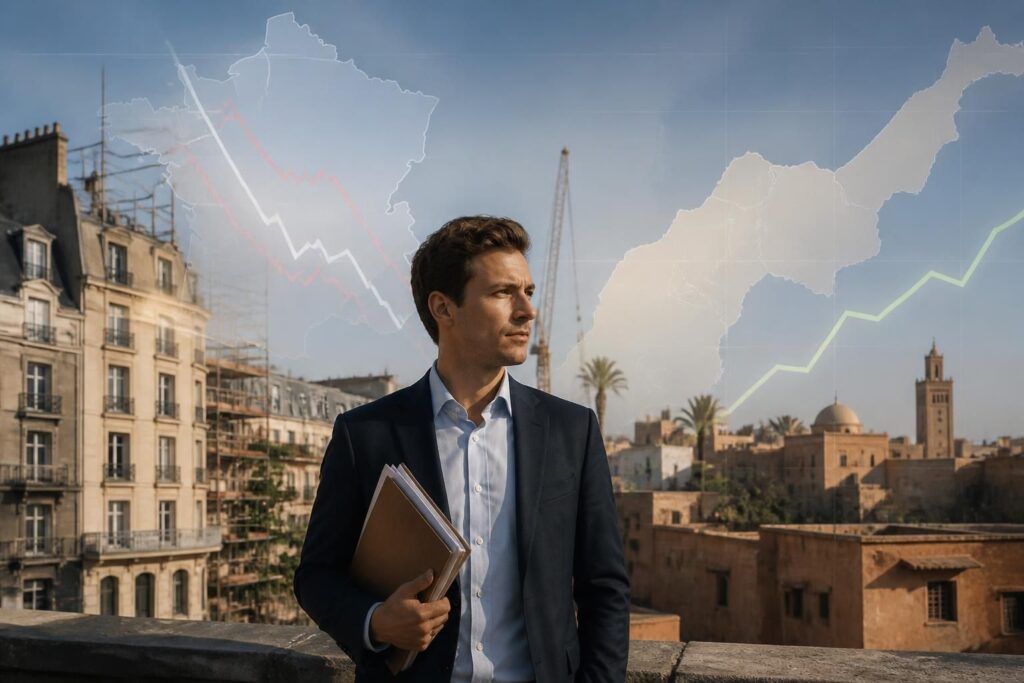
Le marché immobilier vit une période charnière, traversée par des tensions inédites tant en France qu’au Maroc. Marqué par une chute des ventes, une hausse des taux d’intérêt, et des pressions réglementaires, ce secteur s’interroge aujourd’hui sur sa capacité à se réinventer. Entre ralentissement, crise structurelle et alignement vers une stabilisation possible pour 2026, cette analyse dévoile les tendances clés et les enjeux pour les acteurs de l’immobilier dans ces deux pays, tout en explorant les perspectives à moyen terme.
L’article en bref
Plongée dans une crise immobilière globale qui redessine les contours du marché en France et au Maroc, entre mutation profonde et espoirs de reprise.
- Mutation des volumes de transactions : recul marqué des ventes et ralentissement des échanges immobiliers
- Pressions économiques et réglementaires : hausse des taux et normes environnementales impactant l’offre
- Disparités territoriales : résilience des métropoles contre repli en zones rurales
- Perspectives 2025-2026 : anticipation d’une stabilisation et stratégies d’adaptation
Une lecture essentielle pour naviguer dans un marché immobilier en profonde transformation.
Tensions et ralentissements : décryptage du marché immobilier en France
Le paysage immobilier français connaît une contraction notable. Avec seulement 929 000 ventes dans l’ancien à fin octobre, on observe un net recul par rapport aux années fastes précédentes. Cette baisse est amplifiée par des conditions de financement resserrées, notamment une envolée des taux d’intérêt qui a rétréci la fenêtre d’emprunt accessible aux ménages. Certaines grandes villes enregistrent des corrections sensibles des prix, tandis que d’autres secteurs conservent une stabilité relative.
Dans ce contexte, le taux de rotation du parc immobilier devient un indicateur précieux de la fluidité. Paradoxalement, la rigidité des attentes des vendeurs freine l’ajustement des prix, contribuant à un ralentissement prolongé. Le contexte monétaire, avec un relèvement des taux directeurs par la Banque centrale européenne culminant à plus de 4 % début 2024, pèse sur la solvabilité des acheteurs, en particulier les primo-accédants.
Crise multifactorielle : quand macroéconomie et réglementation se conjuguent
Au-delà de la hausse des taux, la réglementation environnementale stricte RE 2020 accroît les coûts de construction, freinant la production neuve. En témoigne la chute de 32 % des logements autorisés entre 2022 et 2024, une pénurie aggravée par l’allongement des délais administratifs.
Le segment immobilier du crowdfunding illustre aussi cette réserve des investisseurs. Malgré une collecte globale en hausse, l’allocation spécifique à l’immobilier a mécaniquement diminué, traduisant une prudence accrue face aux projets à risque. Cette tendance impacte directement la capacité des promoteurs à lancer des opérations neuves.
Immobilier au Maroc : un marché à la croisée des chemins
Au Maroc, la crise immobilière prend des formes spécifiques, où la demande urbaine forte contraste avec un stock abondant de logements en attente de commercialisation. Le ralentissement est palpable dans les grandes agglomérations, soumises à des pressions similaires liées aux taux d’intérêt et aux normes renforcées, mais le secteur rural présente encore un potentiel non exploité en raison de l’exode et de la dynamique démographique.
Cette situation complexifie les stratégies d’investissement et oblige à redéfinir les critères de valorisation autour de la qualité constructive, l’efficacité énergétique, et la modularité des espaces. Les solutions bioclimatiques et la rénovation sont encouragées pour répondre à une demande qui devient de plus en plus exigeante en matière de durabilité et de confort.
Disparités régionales et adaptation des acteurs
France comme Maroc illustrent une fracture entre zones urbaines tendues et territoires où l’offre dépasse la demande. Ce déséquilibre s’inscrit dans une dynamique territoriale contrastée, qui pousse vendeurs à revoir leurs ambitions à la baisse et acheteurs à privilégier des critères de qualité durable plutôt que la simple surface.
Professionnels et promoteurs doivent renforcer la dimension technique de leurs services, notamment à travers un appui renforcé sur la rénovation énergétique et une mise en avant accrue du Diagnostic de Performance Énergétique, un levier désormais incontournable dans les négociations et la valorisation des biens.
Perspectives 2025-2026 : entre stabilisation et nouveaux équilibres
Les prévisions économiques annoncent une accalmie progressive, avec un taux de crédit à l’habitat attendu à environ 3,35 % courant 2026. Cette stabilisation pourrait redonner de la vigueur à la demande, à condition que les prix poursuivent leur ajustement vers des niveaux réalistes.
Les pistes pour sortir de la crise sont multiples : assouplissement ciblé de la RE 2020, accélération des procédures d’instruction des permis, et développement d’une offre centrée sur la rénovation et le reconditionnement des logements existants. Ces axes reprennent une place centrale dans la stratégie nationale d’habitat.
Tableau comparatif des principales tendances France – Maroc 2025-2026
| Dimensions | France | Maroc |
|---|---|---|
| Volumes de ventes | Baisse significative à 929 000 ventes (2025) | Ralentissement marqué surtout en zones urbaines |
| Taux d’intérêt | Stabilisation autour de 3,35 % (2026) | Maintien de taux élevés avec impact sur la demande |
| Construction neuve | Chute de 32 % des autorisations ; blocage des mises en chantier | Développement inégal selon régions ; projet en rénovation favorisé |
| Critères valorisation | Qualité du bâti, modularité, performance énergétique | Durabilité et adaptation au climat ; rénovation bioclimatique |
- Évaluer la solvabilité réelle : suivre l’évolution des taux d’intérêt et anticiper la capacité d’emprunt
- Privilégier la rénovation énergétique : étapes clés et aides pour valoriser les biens
- Considérer les critères locaux : analyser marché quartier par quartier pour mieux investir
- Surveiller les données réglementaires : impact de la RE 2020 et perspectives d’assouplissement
Pour approfondir ses choix financiers, la renégociation du crédit immobilier apparaît comme une option à explorer pour alléger la pression sur le budget d’achat. Les conseils avisés sont disponibles sur des plateformes spécialisées comme cette page dédiée. Par ailleurs, la valorisation de logements atypiques ou des solutions d’optimisation d’espaces, utiles notamment dans les grandes villes, peuvent être envisagées pour s’adapter au contexte.
Quels sont les principaux facteurs ayant conduit à la crise immobilière en France ?
La combinaison de la hausse rapide des taux d’intérêt, d’une réglementation environnementale renforcée, et de la contraction de la production neuve a engendré une chute des ventes et une correction des prix.
Comment la crise immobilière impacte-t-elle les primo-accédants ?
Avec une capacité d’emprunt réduite et des prix encore élevés, les primo-accédants peinent à accéder au marché, reportant leurs projets ou revoyant leurs attentes.
Quelles solutions pour accompagner la reprise immobilière en 2026 ?
L’assouplissement réglementaire, la valorisation de la rénovation énergétique et une meilleure adaptation aux réalités locales sont des leviers majeurs pour une reprise durable.
Comment le marché immobilier marocain se différencie-t-il ?
Le Maroc combine une forte demande urbaine avec une offre rurale abondante, nécessitant des stratégies spécifiques centrées sur la durabilité et la rénovation.
Quels conseils pour investir dans un contexte de crise immobilière ?
Analyser finement le marché local, privilégier la qualité constructive, surveiller les taux de crédit, et envisager la rénovation énergétique pour valoriser son investissement.
Je suis Camille Roussel, journaliste spécialisée en architecture et habitat. J’écris depuis plus de quinze ans sur le design d’intérieur, la rénovation et l’immobilier, avec un faible pour les matériaux naturels et les espaces bien pensés. Mon objectif : rendre l’architecture et les projets de maison accessibles à tous, sans jargon.