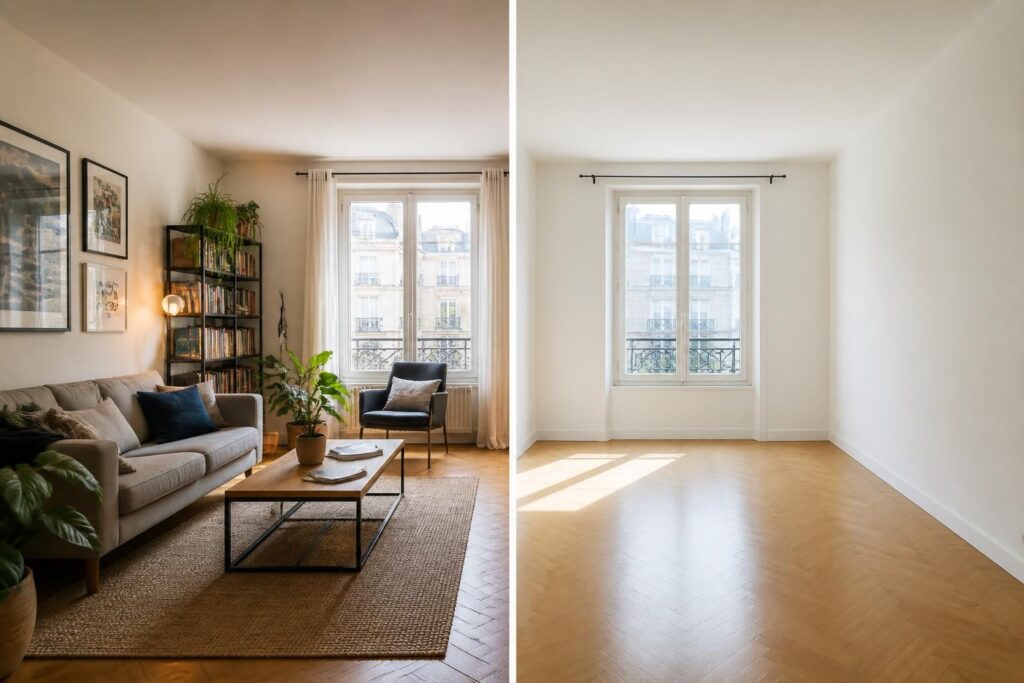
Entre location meublée et location vide, le bon choix ne se joue pas seulement sur le montant du loyer. Le régime fiscal, la durée d’engagement, les charges déductibles et la place de l’amortissement peuvent, à eux seuls, faire basculer la rentabilité d’un bien. Pour un appartement familial, un studio en ville ou un logement rénové, la réponse change souvent plus vite qu’on ne l’imagine.
L’article en bref
Le choix entre location meublée et location vide dépend surtout de la fiscalité, du niveau de charges et de votre horizon de détention. Un bien très chargé en travaux ne se traite pas comme un studio prêt à louer.
- Micro ou réel : le bon régime dépend d’abord des recettes et des charges
- Meublé plus souple : micro-BIC et amortissement allègent souvent l’impôt
- Vide plus lisible : le micro-foncier simplifie la gestion courante
- Travaux décisifs : le déficit foncier peut avantager la location nue
Le meilleur arbitrage n’est pas théorique : il se construit bien souvent en comparant l’impôt, les travaux prévus et la stratégie patrimoniale.
Sur le terrain, la question revient sans cesse : faut-il louer vide ou meublé pour préserver au mieux la rentabilité ? La réponse n’est jamais universelle. Un propriétaire qui achète un bien ancien à rénover, dans l’esprit d’une opération de type rénovation énergétique ou restructuration légère, n’a pas les mêmes intérêts qu’un bailleur qui vise un revenu régulier avec peu de gestion. Dans certains cas, un bâti ancien bien rénové supportera mieux une stratégie en location nue ; dans d’autres, un logement optimisé pour les petites surfaces et la rotation rapide se prêtera davantage au meublé.
Ce comparatif ne se limite donc pas à une opposition de principe entre bail non meublé et bail mobilier. Il faut intégrer la durée du bail, la nature des dépenses, la fréquence des changements de locataires, mais aussi la façon dont l’impôt est calculé sur les revenus fonciers ou en BIC. En 2026, avec des investisseurs plus attentifs à la sobriété des charges et à la performance énergétique, le bon régime se choisit autant avec une calculette qu’avec une vision de l’usage du bien.
Location meublée ou vide : ce que change vraiment la fiscalité
Le point de départ est simple : la location vide relève des revenus fonciers, tandis que la location meublée bascule dans la catégorie des BIC. Derrière ce changement de case, les mécanismes fiscaux ne racontent pas la même histoire. Le micro-foncier applique un abattement forfaitaire de 30 % quand le micro-BIC retient 50 %, ce qui donne souvent un avantage immédiat au meublé lorsque les dépenses réelles restent modestes.
Mais la simplicité n’est pas toujours synonyme de meilleur résultat. Dès que les charges montent, le régime réel devient plus pertinent, surtout si des travaux, des intérêts d’emprunt ou des frais de gestion pèsent lourd. La location vide permet alors de jouer la carte du déficit foncier, tandis que le meublé mise sur l’amortissement du bien et du mobilier pour lisser l’imposition dans le temps.
Les deux logiques fiscales à garder en tête
Un petit appartement sans travaux lourds n’appellera pas le même traitement qu’un logement ancien remis à niveau. Dans un cas, la mécanique forfaitaire du micro-BIC peut suffire ; dans l’autre, le réel devient un terrain d’optimisation bien plus fin. Pour un investisseur, la vraie question n’est donc pas « quel régime est le meilleur ? », mais « quel régime colle à ce bien précis et à ce calendrier ? ».
Cette nuance change tout, surtout dans les zones où la demande locative est soutenue et où un logement meublé peut se louer plus vite. Encore faut-il accepter une gestion plus suivie, un inventaire de départ et davantage de rotation.
Location vide : micro-foncier, régime réel et déficit foncier
En location nue, deux voies dominent : le micro-foncier et le régime réel. Le premier séduit par sa clarté ; le second par sa capacité à absorber les dépenses réelles. Pour un propriétaire qui encaisse des loyers modestes et peu de charges, le micro-foncier reste souvent le plus lisible. En revanche, dès qu’un bien exige des travaux importants, la logique change complètement.
Le régime réel autorise la déduction des intérêts d’emprunt, de la taxe foncière, des assurances, des frais de gestion et surtout des dépenses de réparation ou d’amélioration. Quand ces montants dépassent les recettes, le déficit foncier peut s’imputer sur le revenu global dans certaines limites, ce qui en fait un levier puissant. Sur un appartement ancien avec remise à niveau thermique, ce mécanisme peut alléger fortement l’impôt des premières années.
Quand la location nue reprend l’avantage
Un exemple suffit à éclairer l’arbitrage : avec 12 000 € de loyers et 2 000 € de charges, le micro-foncier laisse 8 400 € imposables. Si les charges montent à 15 000 € à cause d’une rénovation, le réel devient plus intéressant, car une partie du déficit peut être absorbée selon les règles en vigueur. La location vide reprend alors la main, surtout lorsque le propriétaire veut valoriser un bien ancien sur la durée.
Dans une logique patrimoniale, cette voie convient particulièrement aux logements qui demandent une remise en état sérieuse, voire à ceux qui s’inscrivent dans une stratégie de rénovation plus globale, comme l’illustrent certains dossiers d’aide à la rénovation sur les dispositifs de rénovation 2026. Le point décisif reste le même : plus les travaux sont lourds, plus la location nue peut devenir redoutablement efficace.
Location meublée : micro-BIC, réel simplifié et amortissement
La location meublée fonctionne selon une logique plus souple sur le papier, mais plus exigeante dans les faits. Le micro-BIC applique un abattement de 50 % sur les recettes dans la limite du plafond en vigueur, ce qui offre un cadre simple pour les biens qui génèrent peu de charges. Dès que le logement demande davantage d’investissement, le régime réel simplifié prend le relais et change profondément la donne.
Le cœur de l’avantage tient à l’amortissement. Le bien, ses équipements, parfois les frais d’acquisition et le mobilier peuvent être étalés comptablement sur plusieurs années, ce qui réduit le résultat imposable sans sortie de trésorerie immédiate. C’est ce mécanisme qui explique pourquoi la location meublée est souvent plus douce fiscalement sur le long terme, en particulier quand le loyer couvre bien les charges courantes.
LMNP, LMP et points de vigilance
Le statut de LMNP reste le plus courant tant que les recettes locatives ne franchissent pas certains seuils par rapport aux autres revenus du foyer. Si l’activité prend de l’ampleur, le passage en LMP entraîne d’autres règles, notamment sociales, qu’il faut intégrer avant de signer. Un bailleur qui meubl e un studio près d’une gare, dans un secteur tendu, peut y trouver un vrai levier de rendement ; un propriétaire de logement familial peut, lui, y perdre en stabilité.
Le meublé impose aussi plus de rigueur : inventaire, renouvellement des équipements, suivi comptable, et souvent recours à un professionnel. Pour mesurer l’équilibre global, il faut donc mettre en face du gain fiscal le coût de gestion, parfois renforcé par la cotisation foncière des entreprises. Le meublé peut être très performant, mais il n’est jamais « gratuit » à administrer.
Comparer les deux régimes sur des critères concrets
Une décision patrimoniale sérieuse ne se fait pas à partir d’une idée reçue. Elle se construit avec quelques critères très concrets : montant des loyers, niveau de travaux, durée de détention envisagée, facilité de relocation et coût du mobilier. Dans bien des cas, le bon choix apparaît dès qu’on met ces variables côte à côte dans un tableau simple.
| Critère | Location vide | Location meublée |
|---|---|---|
| Régime courant | Micro-foncier ou réel | Micro-BIC ou réel simplifié |
| Avantage fiscal rapide | Possible avec gros travaux | Souvent favorable avec amortissement |
| Gestion quotidienne | Plus stable, plus simple | Plus active, plus suivie |
| Rotation locative | Souvent plus faible | Souvent plus élevée |
| Déduction des charges | Oui, au réel | Oui, au réel, avec amortissement |
Ce tableau montre une évidence souvent sous-estimée : la location vide rassure par sa lisibilité, alors que la location meublée séduit par sa capacité à amortir le coût du bien. À surface égale, un studio peut ainsi produire une lecture fiscale très différente d’un trois-pièces familial. Et sur le terrain, cette différence se traduit aussi par le type de locataire, la vitesse de remise en location et l’état d’usure du logement.
- Si les charges sont faibles : le meublé au micro-BIC prend souvent l’avantage.
- Si les travaux sont lourds : la location vide au réel peut mieux absorber l’effort.
- Si le bien est très demandé : le meublé peut améliorer le rendement brut.
- Si la gestion doit rester simple : la location nue garde une vraie cohérence.
Dans certains appartements compacts, penser l’espace avec une mezzanine pour gagner de la surface peut même renforcer la logique du meublé, en transformant un petit volume en logement plus attractif. Le choix fiscal se lie alors à la qualité d’usage, et pas seulement au bulletin d’impôt.
Choisir selon le type de bien et le projet patrimonial
Un logement ancien avec gros poste de rénovation, un studio urbain déjà équipé, une maison familiale louée à l’année : chaque cas appelle une lecture différente. Le patrimoine ne se gère pas en bloc, mais bien par scénario. Si l’objectif consiste à soutenir un chantier de remise en état et à créer du déficit foncier, la location vide a de solides arguments. Si l’idée est plutôt de tirer parti d’une forte demande locative avec un cadre fiscal allégé, le meublé s’impose souvent.
Il faut aussi regarder le temps. Sur quelques années, un régime peut sembler séduisant ; sur dix ans, l’amortissement du meublé ou la mécanique du déficit en vide produisent parfois des écarts majeurs. Les biens qui se prêtent à une rénovation intelligente et à une optimisation énergétique, notamment dans les immeubles anciens, méritent une analyse approfondie avant arbitrage.
Les repères utiles avant de trancher
Avant de signer le bail, quelques questions simples permettent d’éviter une erreur coûteuse : le logement nécessitera-t-il des travaux importants ? La vacance locative est-elle un risque réel dans le quartier ? Le propriétaire accepte-t-il de gérer un inventaire, un renouvellement de mobilier et une comptabilité plus précise ? Le bon régime apparaît souvent là où ces réponses se croisent.
Dans la pratique, une simulation reste indispensable, car la tranche marginale d’imposition, les intérêts d’emprunt et le volume de charges changent tout. Un bien identique peut donner un résultat très différent selon le foyer fiscal qui le détient. C’est précisément pour cela qu’un arbitrage entre micro-foncier, micro-BIC, réel et amortissement mérite d’être posé calmement, avec des chiffres précis.
Quel régime fiscal est le plus simple entre location vide et meublée ?
Le micro-foncier pour la location vide et le micro-BIC pour la location meublée sont les options les plus simples. Le meublé reste souvent plus avantageux grâce à l’abattement de 50 %, mais seulement si les charges réelles ne sont pas élevées.
Quand la location vide devient-elle plus intéressante ?
La location vide reprend souvent l’avantage quand le bien supporte beaucoup de travaux ou génère un déficit foncier important. Dans ce cas, le régime réel permet de déduire une large partie des dépenses et, sous conditions, d’imputer une partie du déficit sur le revenu global.
Pourquoi le meublé séduit-il autant les bailleurs ?
Parce qu’il combine souvent des loyers plus élevés, une fiscalité attractive et la possibilité d’amortir le bien et le mobilier au régime réel. En contrepartie, la gestion est plus exigeante et le cadre administratif plus technique.
Le statut LMNP suffit-il toujours pour louer en meublé ?
Le LMNP convient à la majorité des bailleurs, mais le passage en LMP dépend du niveau de recettes et de leur poids dans les revenus du foyer. Ce basculement peut entraîner des cotisations sociales, ce qui change l’équilibre global du projet.
Faut-il obligatoirement un expert-comptable en location meublée ?
Pas dans tous les cas, mais le régime réel simplifié en meublé devient vite technique, notamment à cause de l’amortissement et des déclarations BIC. Un accompagnement comptable sécurise les calculs et limite les erreurs déclaratives.
Je suis Camille Roussel, journaliste spécialisée en architecture et habitat. J’écris depuis plus de quinze ans sur le design d’intérieur, la rénovation et l’immobilier, avec un faible pour les matériaux naturels et les espaces bien pensés. Mon objectif : rendre l’architecture et les projets de maison accessibles à tous, sans jargon.