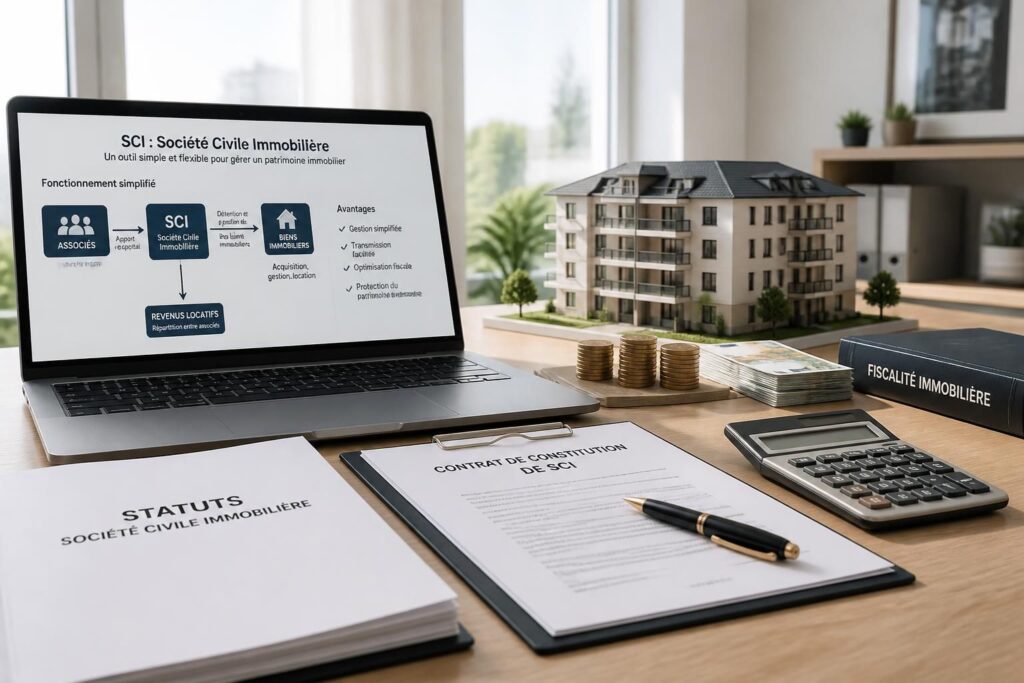
La société civile immobilière séduit parce qu’elle donne un cadre souple à l’achat et à la gestion d’un bien à plusieurs. Derrière son apparente simplicité, la SCI organise la détention d’un patrimoine, facilite certaines décisions familiales et ouvre, selon les cas, des leviers de fiscalité SCI à connaître avant de signer les statuts SCI. Encore faut-il distinguer l’intérêt SCI, son fonctionnement SCI et les conséquences concrètes sur l’impôt sur le revenu ou sur l’impôt sur les sociétés.
L’article en bref
La SCI reste l’un des outils les plus utilisés pour acheter à plusieurs, protéger un bien et préparer une transmission patrimoine sans rigidité excessive. Son efficacité dépend toutefois du montage retenu, de la qualité des statuts et du régime fiscal choisi.
- Cadre souple pour investir à plusieurs : la SCI structure la gestion immobilière et les décisions communes
- Fiscalité à bien anticiper : IR, IS, déficits et loyers ne produisent pas les mêmes effets
- Transmission facilitée : les parts sociales aident à organiser la succession progressivement
- Obligations déclaratives précises : formulaires 2072, 2042, 2044 et télédéclaration obligatoires
Bien utilisée, la SCI devient un outil patrimonial puissant, à condition de maîtriser ses règles et ses limites.
Dans les faits, la SCI n’est ni une simple enveloppe administrative ni un passage obligé pour tout achat à plusieurs. Elle répond à des usages très concrets : mettre un bien en location nue, isoler un immeuble d’une activité professionnelle, transmettre des parts par étapes, ou encore éviter les blocages fréquents de l’indivision. Sur un dossier suivi récemment, une famille souhaitait conserver une maison ancienne tout en préparant la relève : la SCI a permis d’encadrer l’usage du bien, de répartir les pouvoirs et de garder une lecture claire des comptes. C’est souvent là que se joue la différence entre un montage souple et une copropriété improvisée.
Reste que la société civile immobilière impose une méthode. L’activité doit rester civile dans son principe, les associés sont au moins deux, le gérant agit dans le cadre fixé par les statuts SCI, et chaque choix fiscal emporte des conséquences durables. Une location meublée, par exemple, peut faire basculer le dossier vers l’IS si elle devient trop importante. Quant à la location nue, elle reste le terrain naturel de la SCI à l’IR, avec des règles précises pour les loyers, les déficits et les déclarations. Pour un projet bien calibré, l’équilibre tient souvent à un détail : le bon régime au bon moment.
SCI : intérêt patrimonial, souplesse de gestion et cadre juridique
L’intérêt SCI tient d’abord à sa capacité à loger un bien dans une structure autonome, dotée de la personnalité morale et administrée par un gérant. Cette organisation sépare le patrimoine immobilier des personnes physiques, ce qui peut simplifier la gestion d’un immeuble locatif, d’une maison familiale ou d’un local professionnel. Elle autorise aussi une rédaction très libre des statuts SCI : répartition des pouvoirs, règles de vote, cession de parts, nomination du gérant, tout peut être ajusté selon le projet.
Cette souplesse explique pourquoi la SCI s’est imposée dans les stratégies de gestion immobilière. Une fratrie qui achète un immeuble de rapport, des époux qui détiennent une résidence locative ou des parents qui veulent transmettre progressivement un patrimoine n’ont pas les mêmes attentes. La SCI permet d’éviter l’indivision subie, souvent plus rigide, et de prévoir les règles du jeu avant qu’un désaccord n’apparaisse. Dans un immeuble ancien à rénover, ce cadre peut même faciliter le financement et la répartition des charges.
Pourquoi la SCI est utile dans un projet familial ou locatif
La SCI permet de réunir plusieurs personnes autour d’un même bien sans figer les rapports entre elles. Chacun détient des parts, non une portion matérielle du bâtiment, ce qui évite bien des confusions au moment d’une vente, d’une donation ou d’une succession.
Dans une maison de famille, cela change souvent la donne : plutôt que de se retrouver avec des héritiers en indivision, les associés peuvent organiser les droits de chacun dans les statuts SCI. L’idée n’est pas seulement de « posséder » ensemble, mais de décider ensemble, avec une gouvernance lisible.
- Investir à plusieurs sans multiplier les contrats de détention
- Préparer la transmission en donnant progressivement des parts
- Encadrer la gestion grâce à un gérant clairement désigné
- Limiter les blocages fréquents dans l’indivision
Cette logique est particulièrement utile quand le bien a une valeur sentimentale ou technique, comme une bâtisse ancienne ou une maison à étage étroit à redistribuer. Les arbitrages deviennent plus lisibles quand le cadre juridique est posé dès le départ. C’est là que la SCI prend tout son sens.
Capital, gérance et règles de décision : les bases du fonctionnement SCI
Le capital social est librement fixé, à partir de 1 € en théorie, et il peut être apporté en numéraire ou en nature. La libération des apports n’a pas à être immédiate : les associés peuvent l’échelonner, par exemple au rythme d’un emprunt immobilier. Dans la pratique, ce point sert souvent à conserver de la trésorerie au démarrage d’un projet locatif.
Le gérant, qu’il soit associé ou non, accomplit les actes de gestion courante dans l’intérêt de la société. Les statuts peuvent toutefois encadrer ses pouvoirs, notamment pour vendre un immeuble ou contracter un prêt important. Ce détail est décisif : une SCI bien rédigée ne repose pas sur la confiance seule, mais sur des règles opérationnelles claires.
| Élément | Rôle dans la SCI | Point de vigilance |
|---|---|---|
| Capital social | Organise la répartition des parts entre associés | Bien prévoir les apports et leur libération |
| Gérant | Assure la gestion courante et les actes d’administration | Délimiter ses pouvoirs dans les statuts |
| Assemblée des associés | Valide les décisions importantes | Prévoir les règles de majorité adaptées |
| Procès-verbal | Trace les décisions et sécurise la gouvernance | Conserver les documents et comptes rendus |
Le fonctionnement SCI gagne à être pensé comme celui d’une petite entreprise patrimoniale. Plus les rôles sont clairs, moins le bien devient source de friction. Et dans un montage familial, cette clarté vaut souvent autant que l’avantage fiscal.
Fiscalité SCI : impôt sur le revenu, impôt sur les sociétés et loyers
Par défaut, la SCI relève de l’impôt sur le revenu. Les bénéfices sont alors imposés entre les mains des associés, au prorata de leurs parts, qu’ils aient ou non effectivement perçu les sommes. Cette transparence fiscale séduit souvent les projets de location nue, car elle maintient une lecture simple des revenus fonciers.
Le passage à l’IS change la logique. La société paie l’impôt sur ses bénéfices, avec un taux normal de 25 % en 2026 et un taux réduit à 15 % sur une partie du résultat sous conditions. Ce choix peut intéresser une SCI qui supporte des charges importantes ou qui porte des travaux amortissables, mais il doit être mûrement pesé : la sortie du régime peut être coûteuse et les plus-values obéissent alors à d’autres règles.
Déclarer les loyers d’une SCI à l’IR sans se tromper
Pour une location nue, la SCI dépose une déclaration annuelle n°2072, désormais par télédéclaration via son espace professionnel. La date limite tombe au plus tard le deuxième jour ouvré suivant le 1er mai pour les loyers de l’année précédente. Deux formulaires reviennent le plus souvent : la 2072-S pour les dossiers simples et la 2072-C lorsque le patrimoine comporte un bien particulier, une nue-propriété ou un logement amorti.
Du côté des associés, la quote-part s’intègre à la déclaration de revenus, en général dans la catégorie des revenus fonciers. Certains peuvent relever du micro-foncier si toutes les conditions sont réunies, notamment un plafond de revenus bruts de 15 000 € et la détention directe d’au moins un logement loué nu. Dans les autres cas, la déclaration 2044 ou 2044-SPE s’impose. Les intérêts d’emprunt personnels contractés pour acheter les parts peuvent aussi être ajoutés, sous réserve de bien les distinguer des charges de la SCI.
Un point mérite attention : les déficits fonciers issus d’une SCI peuvent, sous conditions, s’imputer sur le revenu global dans la limite annuelle de 10 700 €, avec des plafonds renforcés dans certains cas de rénovation énergétique. C’est un levier réel, à condition que la location se poursuive pendant la durée requise. En pratique, mieux vaut anticiper ces effets dès le montage initial.
IS, meublé, TVA : les cas qui font basculer le régime fiscal
La SCI bascule à l’IS lorsqu’elle exerce une activité commerciale devenue trop importante, par exemple une location meublée non accessoire, ou lorsqu’elle opte volontairement pour ce régime. L’administration considère qu’au-delà d’environ 10 % du chiffre d’affaires hors taxes, l’activité commerciale ne reste plus secondaire. Cette frontière explique pourquoi un projet initialement patrimonial peut évoluer vers un cadre plus professionnel.
La TVA ne concerne pas les locations d’habitation, mais elle peut s’appliquer à certains locaux professionnels, notamment lorsqu’ils sont loués nus avec option, ou à des emplacements de stationnement qui suivent les règles de droit commun. Un parking loué seul n’a pas le même traitement qu’une place annexée à un logement. Cette nuance, souvent négligée, compte pourtant dans la rentabilité finale.
| Situation | Régime applicable | Conséquence principale |
|---|---|---|
| Location nue | IR par défaut | Revenus imposés chez les associés |
| Location meublée significative | IS possible ou imposé | La société supporte l’imposition |
| Local professionnel nu | TVA possible sur option | Récupération possible de TVA en amont |
| Emplacement de stationnement seul | TVA obligatoire | Application des règles de droit commun |
Pour comparer ces options, l’arbitrage ressemble parfois à celui d’un projet architectural : le bon choix dépend du programme, du coût global et de la durée d’usage. Un montage adapté aujourd’hui peut devenir inadapté demain si le bien change de vocation.
Transmission patrimoine, cession de parts et protection des associés
La SCI est souvent choisie pour sa capacité à organiser la transmission patrimoine sans rupture brutale. Les parents peuvent donner des parts progressivement, en profitant des abattements renouvelables tous les quinze ans, tout en conservant la maîtrise de la gestion. Cette mécanique est particulièrement pertinente quand le bien prend de la valeur ou quand le foyer souhaite préparer l’avenir sans vendre.
La cession de parts reste encadrée : en principe, elle suppose l’agrément des associés, sauf exceptions prévues par les statuts. L’enregistrement auprès du service des impôts s’accompagne d’un droit calculé selon la nature de la société et la valeur des titres. En société à prépondérance immobilière, le taux est plus élevé. Mieux vaut donc anticiper ces opérations au lieu de les découvrir au moment d’un changement familial.
Avantages fiscaux et limites à garder en tête
Les avantages fiscaux d’une SCI existent, mais ils ne sont ni automatiques ni universels. La société peut faciliter certains arbitrages liés aux revenus fonciers, aux déficits, aux donations de parts ou à la détention d’un patrimoine à plusieurs. En revanche, les associés restent responsables indéfiniment des dettes de la société, à proportion de leur participation, et les formalités de suivi ne doivent pas être sous-estimées.
Autre point de vigilance : une SCI ne convient pas à l’achat-revente ni à une activité commerciale dominante. Pour ce type de stratégie, d’autres formes sociales sont plus adaptées. La SCI est un outil de détention, de gestion et de transmission, pas une enveloppe universelle.
- Atout patrimonial : organiser la propriété sur la durée
- Atout familial : éviter les blocages de l’indivision
- Atout fiscal : choisir entre IR et IS selon le projet
- Limite majeure : responsabilité des associés sur les dettes
Dans un projet immobilier cohérent, la SCI fonctionne donc comme un cadre, pas comme une fin en soi. Son efficacité dépend de la précision des règles, du mode de détention et de la stratégie patrimoniale choisie au départ.
Pour aller plus loin sur l’organisation d’un projet immobilier, des repères utiles existent aussi sur les démarches de maison et d’architecture, comme les étapes d’une maison d’architecte et son budget ou l’usage des matériaux naturels en construction, deux lectures qui éclairent la dimension concrète d’un investissement immobilier réfléchi.
Dans certains cas, le choix d’une SCI accompagne un projet de rénovation ou de maison pensée pour durer. Quand les espaces sont contraints, la logique patrimoniale rejoint même l’optimisation intérieure, comme dans l’optimisation des petits espaces ou dans une réflexion sur la pierre naturelle en construction, utile pour une approche durable et valorisante du bâti.
La SCI est-elle toujours soumise à l’impôt sur le revenu ?
Non. Elle relève par défaut de l’impôt sur le revenu, mais peut basculer à l’impôt sur les sociétés si son activité commerciale devient trop importante ou si elle opte volontairement pour ce régime.
Quelle déclaration déposer pour une SCI qui loue un logement nu ?
La SCI doit déposer une déclaration de résultat n°2072, généralement en ligne. Les associés reportent ensuite leur quote-part sur leur déclaration personnelle de revenus, selon le régime applicable.
Peut-on transmettre des parts de SCI progressivement ?
Oui. C’est même l’un des usages les plus fréquents. Les parts peuvent être données par étapes, ce qui facilite l’organisation de la succession tout en conservant la gestion du bien.
Une SCI peut-elle louer en meublé ?
Oui, mais cette activité doit rester accessoire pour conserver le régime à l’IR. Si la location meublée devient significative, la SCI peut être soumise à l’IS.
Quels sont les principaux risques d’une SCI ?
Les associés répondent indéfiniment des dettes sociales à hauteur de leurs parts, et la gestion impose des formalités récurrentes. Une rédaction imprécise des statuts peut aussi créer des blocages internes.
Je suis Camille Roussel, journaliste spécialisée en architecture et habitat. J’écris depuis plus de quinze ans sur le design d’intérieur, la rénovation et l’immobilier, avec un faible pour les matériaux naturels et les espaces bien pensés. Mon objectif : rendre l’architecture et les projets de maison accessibles à tous, sans jargon.